

Acente kimliğini ve yetkili sorumluyu doğrulayın
İçerik planlaması sırasında acentenin ticari unvanını, Levha kaydını ve temsil ettiği şirketlerle yetki kapsamını başlangıç dosyasına koyun. Güncel Sigorta Acenteleri Yönetmeliği sigorta pazarlama, bilgilendirme ve satış işlemlerini acentenin teknik personeline bağlar. Dijital uygulama ekibi bu mesleki rolü üstlendiği izlenimini vermemelidir.
2025 değişikliği, reklam ve internet dahil elektronik ortamlarda acente unvanının kullanılmasını açıkça düzenler; sigorta şirketi gibi görünmekten kaçınılır. Profil adı, açıklama, görsel, form ve varış sayfasını birlikte kontrol edin. Onaylayan teknik personeli ve kullanılan şirket dokümanının sürümünü kaydedin. Başka bir şirketten alınan logo veya şablon, o ürün için yetki bulunduğunu tek başına kanıtlamaz. Yetki değiştiğinde ilgili yayınların ve profil bilgilerinin gözden geçirilmesinden kimin sorumlu olduğunu yazın.
Poliçe türünü gerçek kapsam ve istisnalarla anlatın
Kreatif hazırlığında trafik, kasko, konut ve ticari sigorta için tek bir vaat kullanmayın. Her içerikte hangi ürünün ve hangi bilgi adımının anlatıldığını belirleyin. Teminat sınırı, istisna veya koşula bağlı fiyatın küçük yazıya saklanması kullanıcıya yanlış beklenti verebilir. “Her durumda ödeme” ya da doğrulanmamış “en ucuz” ifadesi teslim dosyasına girmemelidir.
Yetkili kişi, görseldeki faydayı güncel ürün belgesiyle eşleştirsin. İndirim veya hızlı teklif sözü varsa uygulanabildiği koşullar ve ekibin gerçek kapasitesi açıklansın. Hasar örneği, her müşteriye aynı ödeme yapılacağını ima etmesin. Ürün karşılaştırması hazırlanırken farklı teminat ve muafiyetleri aynıymış gibi yan yana koymayın. Sağlık sigortası anlatımında kişinin hastalığına veya sağlık durumuna yönelik varsayım kurmayın; kullanıcıya özel değerlendirme ayrı güvenli süreçte yürütülür.
Trafik ve kasko
Ürünlerin amaç ve kapsamını ayırın. Prim ifadesinin hangi koşula bağlı olduğunu gösterin; bir örneği herkesin fiyatı gibi sunmayın.
Konut ve ticari risk
İlgili varlık ve faaliyet kapsamını açıklayan bilgi hazırlayın. Bütün zararların karşılandığı izlenimini veren kısa vaatlerden kaçının.
Sağlık ve hayat
Genel ürün bilgisini kişisel sağlık değerlendirmesinden ayırın. Reklam metni, kişinin tanısına veya mali durumuna dair bilgi sahibi olduğunuzu ima etmesin.
OKUMADAN SONRAKİ ADIMA
İdari yayın dosyasını netleştirin
Yetkili personelin inceleyebileceği kimlik, içerik sürümü, güvenli yönlendirme ve teknik veri sınırı kayıtlarını hazırlayın.
Meta kategori koşulunu pazar özelinde inceleyin
Sosyal medya yayın sürecinde yerel mevzuat kontrolüyle platform kategori kontrolünü ayrı kayıtlar olarak tutun. Meta’nın güncel rehberi sigortayı ABD finansal ürün ve hizmet kapsamındaki örnekler arasında sayar. ABD’deki reklamverenler veya ABD’ye erişen ilgili kampanyalar için özel kategori gerekir; kredi fırsatlarının bölgesel kapsamı ayrıca açıklanır.
Bu kuralı bütün Türkiye kampanyalarına aynı hedefleme tablosuyla kopyalamayın. Reklamverenin konumu, yayın ülkesi ve gerçek teklif türünü hesapta görünen koşullarla karşılaştırın. Gerekli kategori seçildiğinde yaş, cinsiyet, konum veya benzer kitle araçları sınırlanabilir. Bir ürünün teknik hedefleme seçeneğinin görünmesi, ayrımcı kullanımın uygun olduğunu göstermez. Ülke veya teklif değiştiğinde kategori kararını tekrar inceleyin. Platform onayı, ürün belgesinin ya da yerel mesleki uygunluğun yerine geçmez.
İlk teması güvenli teklif sürecinden ayırın
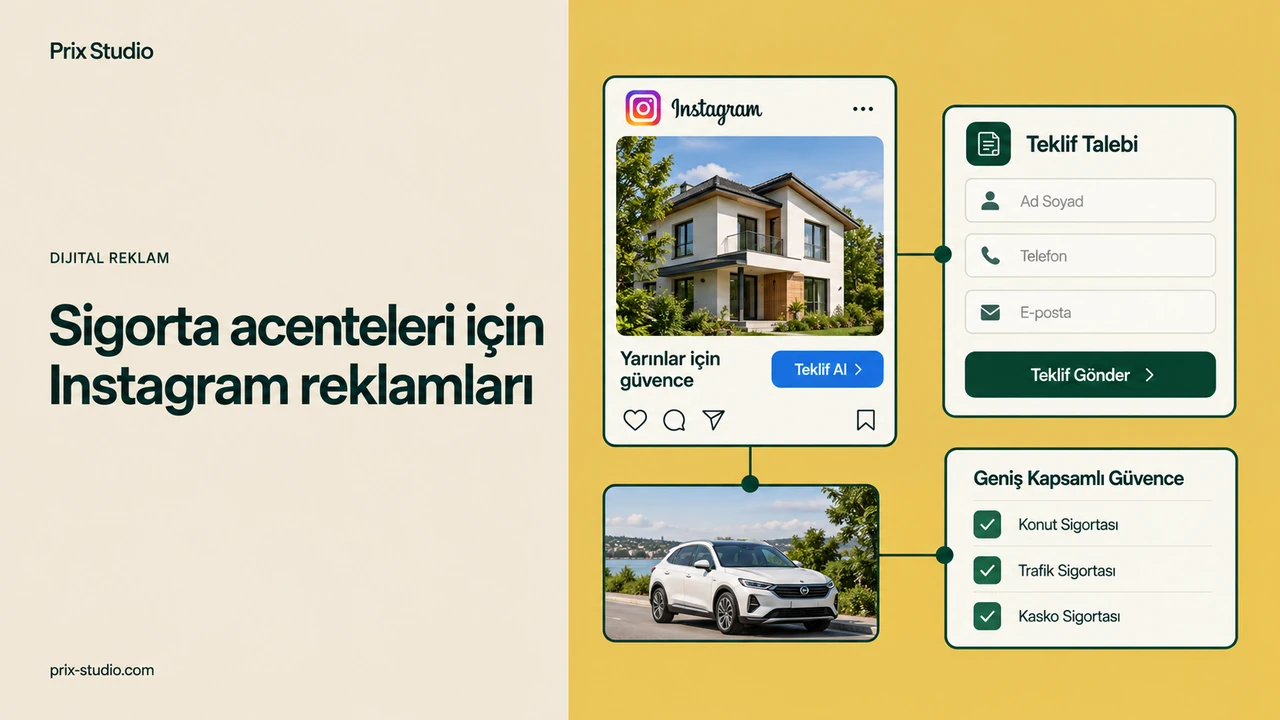
CRM iş akışında ilk temasın amacı, yetkili personelin uygun iletişimi başlatması olabilir. Instagram mesajını kapsamlı bir risk değerlendirme veya poliçe başvuru formuna çevirmeyin. Kimlik numarası, sağlık geçmişi, mali bilgi veya poliçe belgesi için ayrı güvenli kanal ve erişim düzeni gerekir. Serbest metin alanı kullanıcıların bu bilgileri kendiliğinden paylaşmasına da yol açabilir.
Karşılama metni, hassas belgeyi DM üzerinden göndermemeyi ve yetkili ekibe nasıl ulaşılacağını açıklasın. Otomatik yanıt ürün seçimi veya uygunluk kararı vermesin. Personel devrinde sorumlu kişi, erişim kapsamı ve takip durumu görülsün. Kullanıcının mesajı yanıtlamak için verdiği bilgiyle daha sonraki pazarlama iletişiminin koşullarını birbirine karıştırmayın. Şablon yenilenince mobil görünümü, doğru iletişim kanalını ve açık hata mesajını kontrollü örnekle yeniden doğrulayın.
Hassas teklif verisini reklam olaylarına taşımayın
Ölçüm tasarımında kullanılan alanları tek tek gözden geçirin. Meta Business Tools koşulları finansal ve sağlık bilgileriyle hassas özelliklere dayalı olay veya kitle isimlerine sınır getirir. Bir CRM kaydının kurum içinde tutulabilmesi, aynı kaydın piksel, CAPI veya müşteri listesi yoluyla reklam platformuna aktarılabileceğini göstermez.
Poliçe adı, tanı, prim tutarı, risk değerlendirmesi veya kişiyi bu bilgilerle ilişkilendiren parametreleri gönderim planına otomatik eklemeyin. URL, form alanı, olay etiketi ve üçüncü taraf eklentiyi birlikte inceleyin. Hash kullanımı bu sorunu tek başına çözmez. Finansal veya sağlık durumuna göre müşteri listesi ve yeniden hedefleme reçetesi vermek yerine, uygunluk incelemesi tamamlanmamış veri akışını kapalı tutun. Teknik sorumlu paylaşım sınırını, acente sorumlusu kullanım amacını onaylasın.
Başvuru, teklif ve poliçeyi ayrı değerlendirin
İdari takip sistemi bir mesajın ulaşıldı, yetkili personele devredildi, teklif hazırlandı ve poliçe düzenlendi aşamalarını ayırmalıdır. Bu ayrım önce kurum içinde doğru kurulmalıdır; bütün aşamaları reklama geri göndermek gerekmez. Teminat veya uygunluk kararını kampanya algoritmasına bırakmayın.
Raporu kaynak, dönem ve durum tanımıyla hazırlayın. İptal edilen, yinelenen veya hizmet kapsamı dışındaki talepleri sonuç sayısında açıklayın. Şirket koşulu, yetki, form, otomatik yanıt veya yayın ülkesi değiştiğinde ilgili dosyayı yeniden açın. Düzeltmenin sahibi ve tekrar kontrol tarihi olsun. Sayısal artışı poliçe önerisi kalitesinin veya müşteriye uygunluğun kanıtı olarak kullanmayın. Amaç, yetkili personelin doğru bilgiyle çalışabildiği ve müşterinin kiminle iletişim kurduğunu bildiği süreçtir.
| Kontrol | Kanıt | Sorumlu |
|---|---|---|
| Kimlik ve yetki | Güncel unvan ve yetki kapsamı | Acente yönetimi |
| Ürün anlatımı | İddia ile güncel belge eşleşmesi | Teknik personel |
| İlk temas | Güvenli yönlendirme ve görev devri | İletişim sorumlusu |
| Veri paylaşımı | Alan envanteri ve gönderim kontrolü | Teknik uygulama sorumlusu |
KARAR VERMEDEN ÖNCE
Sık sorulan sorular
Ajans sigorta danışmanlığı verebilir mi?
Dijital teknik veya içerik hazırlığı mesleki yetki yerine geçmez. Sigorta pazarlama, bilgilendirme ve satış sorumluluğunu yönetmelikte tanımlanan yetkili teknik personel çerçevesinde düzenleyin.
Her sigorta reklamında aynı özel kategori mi seçilir?
Teklif türü, reklamveren ve hedef pazar birlikte değerlendirilir. Meta’nın ABD finansal ürün kurallarını küresel bir hedefleme reçetesi gibi uygulamayın; güncel kategori ve ülke koşulunu inceleyin.
Mesajda poliçe belgesi istemek uygun mu?
İlk temas kanalını hassas belge toplama yoluna çevirmeyin. Teklif için gereken ayrıntıları uygun güvenli süreçte, yetkili erişim ve gerekli bilgilendirmeyle yönetin.
CRM listesini yüklemek yeterli mi?
Hayır. Bir listenin mevcut olması aktarım hakkını veya platform uygunluğunu kanıtlamaz. Özellikle finansal ve sağlık durumuna dayalı segmentleri otomatik reklam kitlesi yapmayın.
Form doldurmak poliçe satışı sayılır mı?
Mesaj, ulaşılabilir talep, teklif ve düzenlenmiş poliçe ayrı aşamalardır. Raporun hangi durumu saydığını belirtin; uygunluk kararını yetkili personele bırakın.
Yayın dosyası ne zaman yeniden incelenmeli?
Yetki, şirket koşulu, ürün, form, veri alanı veya yayın ülkesi değiştiğinde etkilenen kontrolü tekrarlayın. Önceki onayı yeni kapsamın otomatik onayı kabul etmeyin.
KAPSAMI BİRLİKTE BELİRLEYELİM
İdari yayın dosyasını netleştirin
Yetkili personelin inceleyebileceği kimlik, içerik sürümü, güvenli yönlendirme ve teknik veri sınırı kayıtlarını hazırlayın.
Yayın sürecini değerlendirelim