

Bütçenin düzeyini ve paylaşım ayarını okuyun
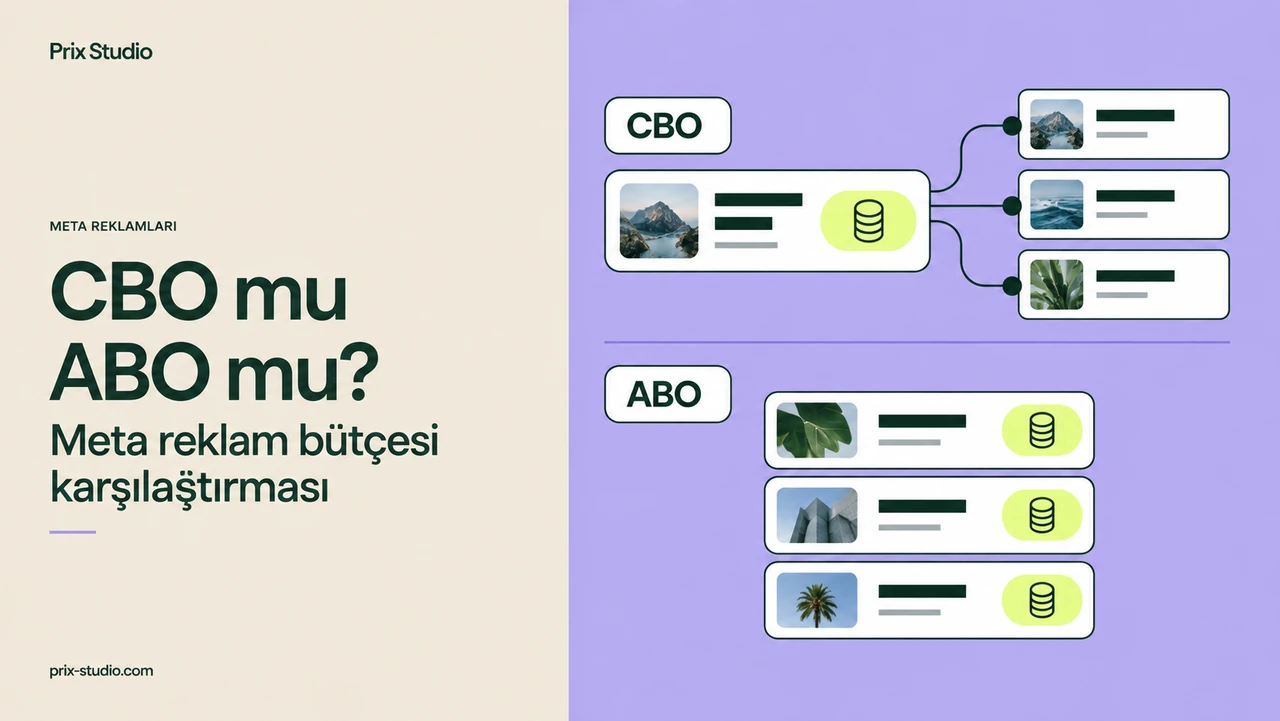
Meta kampanya mimarisi içinde CBO, kampanya düzeyinde tanımlanan ortak bütçenin reklam setleri arasında dağıtılması yaklaşımıdır; Advantage kampanya bütçesi adıyla da karşılaşılır. ABO ise bütçeyi reklam seti düzeyinde tanımlamayı ifade eder. Bu terimler bütçenin hangi düzeyde yönetildiğini anlatır; birinin her zaman daha iyi sonuç verdiğini söylemez.
Reklam seti bütçesi kullanırken paylaşım seçeneklerinin açık olup olmadığını ayrıca kontrol edin. Bütçe paylaşımı, yazılan set bütçelerinin tamamen birbirinden bağımsız olduğu varsayımını değiştirebilir. Ekranda ve varsa kullanılan entegrasyonda fiilen uygulanan ayarı kaydedin. Güncel davranışı yalnızca eski bir kurulum görselinden çıkarmayın.
Bütçe düzeyi, teklif stratejisi ve hedef olay ayrı kararlardır. Ortak bütçe seçmek kötü olay tanımını düzeltmez; teklif sınırı koymak da harcamanın her gün mutlaka o tutara ulaşmasını sağlamaz. Günlük veya toplam bütçe ile harcama kontrollerinin anlamını hesabın güncel açıklamalarından okuyun. Planlanan bütçe ve gerçekleşen harcama raporda ayrı gösterilmelidir.
Hangi harcama kararını devredeceğinizi belirleyin
Pazarlama yöneticisinin bütçe kararı, ortak hedef için fırsatlara esneklik tanımak ile bir segmente araştırma payı ayırmak arasında olabilir. CBO eşit dağıtım amacı taşımaz; sistemin bir sete daha fazla harcama vermesi tek başına kurulum hatası değildir. Ancak az harcayan set hakkında güçlü bir başarısızlık hükmü vermek için de yeterli kanıt oluşmayabilir.
ABO, yeni bir ülke veya teklif için belirli bir değerlendirme bütçesi ayırmayı kolaylaştırabilir. Bunun bedeli, verimsiz bir yaklaşımın ayrılmış payı tüketmesidir; ekip takip etmiyorsa kontrol yalnızca kâğıt üstünde kalır. CBO ise manuel aktarım ihtiyacını azaltabilir, fakat toplam platform sonucu işletmenin her bölgesel veya ticari önceliğini kapsamayabilir.
Ortak sonuç
Benzer iş hedeflerini aynı havuzda değerlendirmek istiyorsanız hangi segmentlerin birbirinin yerine geçebildiğini yazın.
Araştırma payı
Yeni bir segmentin öğrenme amacı varsa gereken kanıtı ve kabul edilebilir kaybı tanımlayın; harcama tek başına öğrenme değildir.
Zorunlu sınır
Stok, hizmet kapasitesi veya bölge gereği ayırdığınız payı açıklayın. Erişilebilir limitlerin kesin davranışını kurulumda doğrulayın.
OKUMADAN SONRAKİ ADIMA
Bütçe yapınızı değerlendirin
Harcama dağılımınızı, iş sınırlarınızı ve ölçüm tanımlarınızı içeren bir inceleme kapsamı hazırlayın.
Eşit bütçeyi kontrollü testle karıştırmayın
Kreatif test briefi, bütçe modelinden bağımsız olarak neyin karşılaştırıldığını belirtmelidir. İki reklam setine aynı tutarı yazmak, kitleleri rastgele ve çakışmasız gruplara ayırdığınız anlamına gelmez. Gösterim, rekabet, yerleşim ve kullanıcı bileşimi farklı olabilir. Sonucu yalnızca bütçe eşitliğine dayanarak nedensel A/B testi diye sunmayın.
Mesaj etkisini araştırıyorsanız teklif, ürün uygunluğu, dönem ve hedef olay karşılaştırılabilir tutulmalıdır. CBO ile ABO etkisini araştırırken aynı anda yeni video, yeni ülke ve yeni fiyat eklemek soruyu değiştirir. Böyle bir paket karşılaştırması yapılabilir; fakat farkın bütçe düzeyinden kaynaklandığını tek başına kanıtlamaz.
Küçük bütçeyi çok sayıda sete dağıtmak, her seçenek için kanıtı azaltabilir. Her yeni test aynı hesapta ayrı bir kampanya açmayı gerektirmez. Önce sorunun işletme değerini ve beklenen sonuç sıklığını değerlendirin. Veri yetersizliğinde daha çok parçaya bölmek yerine varyasyon sayısını ve karar kapsamını daraltmak daha uygulanabilir olabilir.
E-ticaret ve lead hedeflerinde ortak sonuç tanımını kontrol edin
E-ticaret büyüme kararları, sipariş sayısının yanında marj, iade ve stokla birlikte alınır. CBO farklı ürün grupları arasında dağıtım yaparken ucuz sipariş veren grubun işletme için en değerli grup olduğunu varsaymayın. Düşük marj veya yüksek iade, görünür platform performansını değiştirebilir. Ayrı ürün seti ihtiyacı gerçek ticari farktan doğmalıdır.
Lead kampanyasında da form gönderimi, randevu, satışa kabul ve müşteri farklı sonuçlardır. Ortak bütçe ucuz form üreten bir sete yönelirse kalite verisiyle birlikte okuyun. Reklam seti bütçesiyle belirli bir hizmete pay ayırmak ise o talebin uygunluğunu garanti etmez. CRM aşamaları ve kayıp nedenleri iki yaklaşımın değerlendirmesine de katılmalıdır.
Mevcut müşteriler ve yeni müşteriler aynı sonuç toplamında farklı anlam taşıyabilir. Hedefiniz edinimse bunu raporda tanımlayın; yeniden hedefleme harcamasını otomatik olarak yeni talep saymayın. İşleme kapasitesi sınırlıyken yalnızca hacim artırmak satış ekibinin kuyruğunu büyütebilir. Bütçe seçimi operasyonun karşılayabileceği sonuçla ilişkilendirilmelidir.
Geçişi yeni bir dağıtım koşulu olarak yönetin
Ölçüm incelemesi, bütçe modeli değiştirilmeden önce olayların ve değerlerin aynı anlamı taşıdığını doğrulamaya yardımcı olur. ABO’dan CBO’ya geçişi her hesabın zorunlu olgunlaşma adımı saymayın. Değişimin gerekçesi; gereksiz manuel aktarımı azaltmak, ortak sonucu incelemek veya gerçek kontrol ihtiyacını karşılamak olabilir.
Kopyalanan bir reklam seti eski başarının aynı biçimde devamını garanti etmez. Yeni kampanya farklı dağıtım koşulu yaratabilir; paralel yapı da bütçeyi ve raporlamayı parçalayabilir. Hangi ayarların taşındığını, hangi kayıtların karşılaştırılacağını ve eski yapının ne zaman değerlendirileceğini yazın. Bütçe düzeyini değiştirirken kreatif ve teklif gibi başka unsurları da değiştirmek yorumlamayı zorlaştırır.
Ön kayıt
Mevcut ayarlar, paylaşım davranışı, harcama dağılımı, olay tanımı ve iş sonucunu kaydedin.
Gerekçe
Yeni modelin hangi sorunu çözmesi gerektiğini belirleyin. Esnekliğin veya ayrı payın değeri açık olsun.
Uygulama
Güncel hesap koşullarını doğrulayın; harcama sınırı ve teknik hata durdurma kuralıyla değişikliği yapın.
Değerlendirme
Geciken sonuçları, setlerin kanıt kapsamını ve toplam iş etkisini birlikte okuyun; tek günlük dağılımdan hüküm vermeyin.
Kampanya toplamıyla set kanıtını birlikte raporlayın
CAC, ROAS ve MER raporlaması, bütçe seçimini toplam işletme etkisine bağlar. Kampanya sonucu ortak havuzun performansını gösterirken set harcama payı hangi seçeneğin ne kadar incelendiğini anlatır. İkisinden birini tamamen görmezden gelmek eksik karar üretir. Az harcayan bir setin sonucunu “yetersiz kanıt” olarak işaretlemek mümkündür.
Rapor; hedef, bütçe düzeyi, paylaşım ayarı, dönem, gerçekleşen harcama, sonuç tanımı ve müdahaleleri içermelidir. Yeni müşteri, marj veya lead kalitesi ölçülmüyorsa bu sınırı açıkça yazın. Evrensel bütçe oranları veya sabit büyütme yüzdeleri yerine kendi kanıtınızla bir sonraki adımı belirleyin.
CBO ve ABO’nun birlikte kullanılması ancak farklı görevler ve yeterli kaynak varsa anlamlıdır. Her hesap için aynı test-ölçek bütçe dağılımı gerekmez. Kararın değeri kullanılan kısaltmadan değil, hangi harcama kontrolünün hangi iş sonucuna hizmet ettiğinin açıklanabilmesinden gelir.
KARAR VERMEDEN ÖNCE
Sık sorulan sorular
CBO’nun güncel adı nedir?
Advantage kampanya bütçesi adıyla karşılaşılır. Esas ayrım kampanya düzeyinde ortak bütçe ile reklam seti düzeyinde bütçedir; mevcut hesap adlarını ve ayarlarını kontrol edin.
ABO bütçeyi kesin olarak setlerde tutar mı?
Paylaşım seçenekleri ve harcama koşulları incelenmelidir. Set bütçesi yazılmasını tek başına tamamen bağımsız veya garanti harcama olarak yorumlamayın.
Eşit ABO bütçeleri adil A/B testi sağlar mı?
Tek başına sağlamaz. Kitle dağılımı ve diğer değişkenler farklı olabilir; kontrollü deney için test tasarımı ayrıca gerekir.
CBO’da az harcayan set kötü müdür?
Az harcama başarısızlığı kanıtlamaz. Sonuç ve veri kapsamını birlikte okuyun; araştırma amacı varsa ayrı bütçe veya erişilebilir kontrol ihtiyacını değerlendirin.
Düşük bütçede hangisi seçilmeli?
Önce gereksiz segmentleri ve varyasyonları azaltın. Amaç, zorunlu sınırlar ve kanıt ihtiyacı seçimi belirler; düşük bütçe için evrensel bir model veya set sayısı yoktur.
KAPSAMI BİRLİKTE BELİRLEYELİM
Bütçe yapınızı değerlendirin
Harcama dağılımınızı, iş sınırlarınızı ve ölçüm tanımlarınızı içeren bir inceleme kapsamı hazırlayın.
Kapsamı konuşalım